
本书认为上市公司财务报表的真实性和可靠性是可以接受的,因此影响本文风险分析方法有效性的因素将主要取决于会计信息的谨慎性。本书将此界定为管理层主观能动性对间接风险指标体系有效性的影响,具体采用会计信息的稳健性作为管理层主观能动性的代理变量。实证结果显示,在间接风险信息指标一定的情况下,财务会计报表信息的稳健性越高,投资者感受到的风险越低。
¥88.20
1
¥86.00
2
¥70.00
3
¥88.20
4
¥95.00
5
¥88.20
6
¥49.00
7
¥168.00
8
¥120.00
9
¥35.00
10
¥75.00
11
¥99.00
12
¥40.00
13
¥85.00
14
¥148.00
15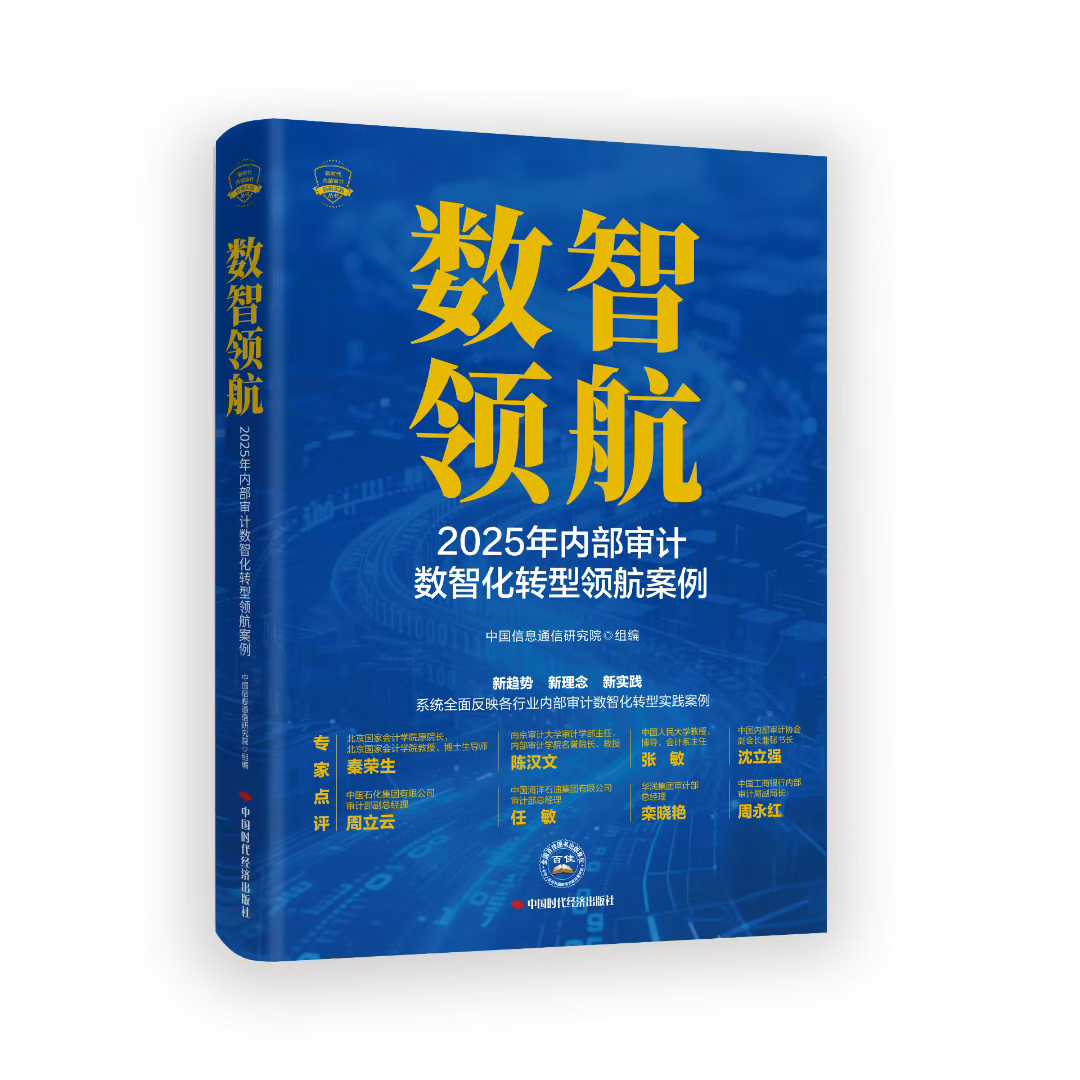
¥99.00
16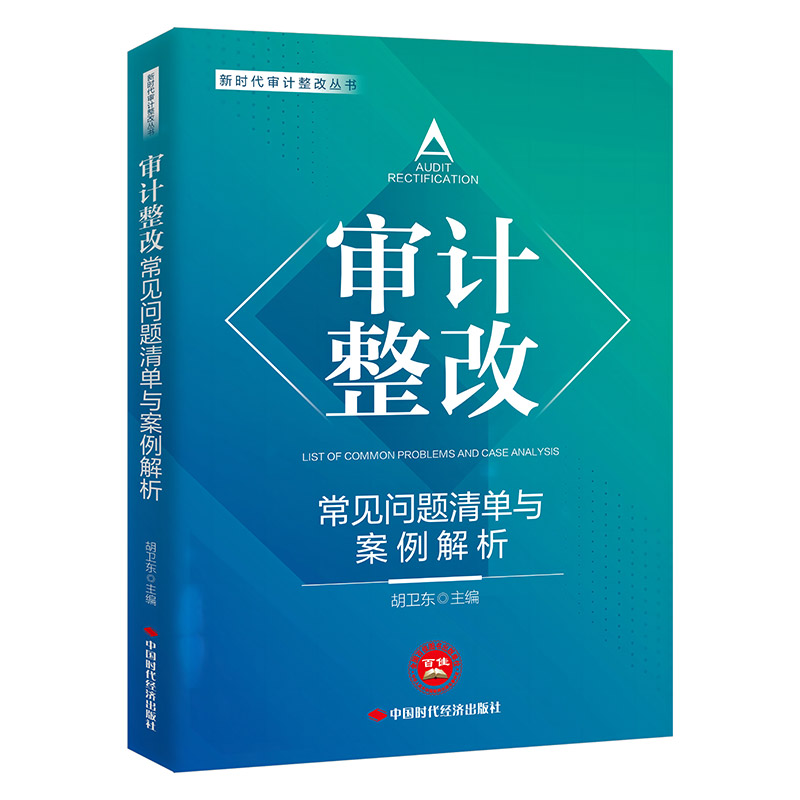
¥88.00
17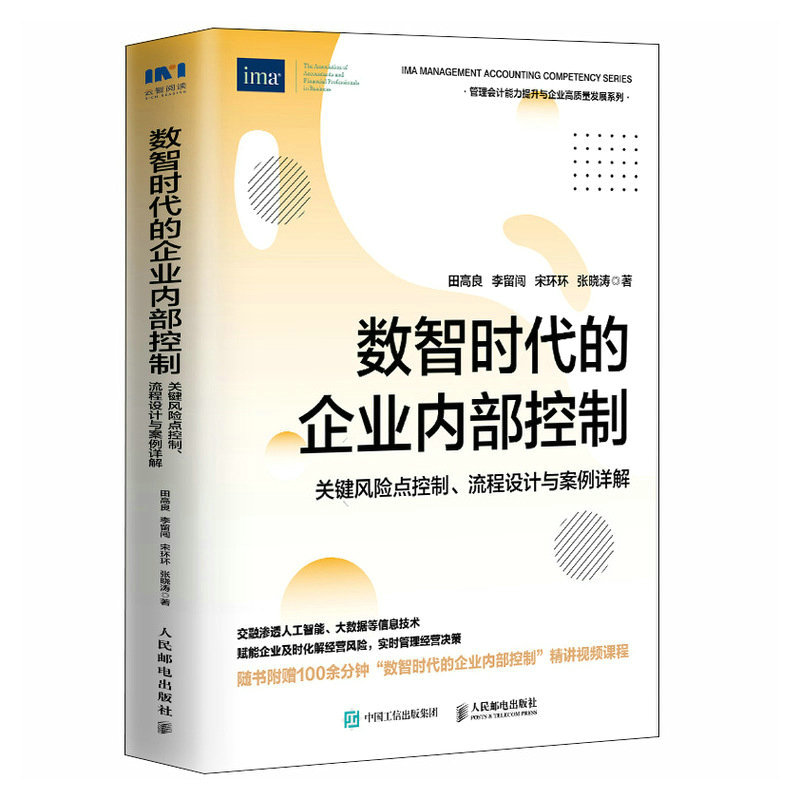
¥99.80
18
¥76.00
19
¥70.00
20
¥108.00
21
¥25.00
22
¥188.00
23
¥76.00
24
¥98.00
25